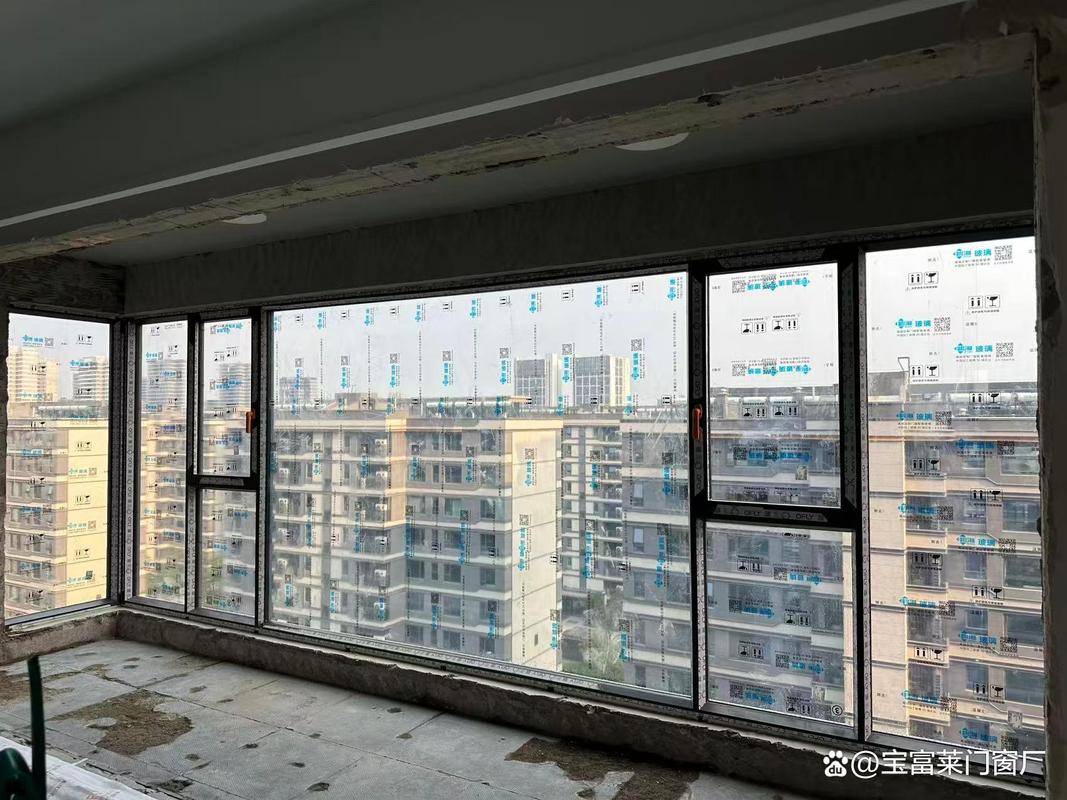
闽发铝业(002578)近期走势与业绩分析 门窗制造加工业务的机遇与挑战
闽发铝业(002578)作为一家专注于铝型材研发、生产与销售的企业,其门窗制造加工业务在建筑铝型材领域具有一定市场地位。该股的走势和业绩表现受到投资者关注,以下结合公开信息进行客观分析。
一、近期走势概览
从近期二级市场表现看,闽发铝业股价整体呈现震荡格局。受宏观经济预期、有色金属价格波动及房地产产业链情绪影响,股价在区间内反复。成交量方面,未出现持续显著放量,市场交投相对温和。资金面上,缺乏明显的主力持续净流入或流出信号,更多呈现散户和游资短线博弈特征。技术面看,股价多次测试关键支撑与阻力位,短期均线系统缠绕,方向性不明确。
影响走势的主要因素包括:
- 铝价波动:作为铝加工企业,原材料价格直接影响成本与毛利预期。
- 房地产与基建政策:门窗幕墙需求与地产竣工、基建投资紧密相关,政策边际变化带动板块情绪。
- 行业竞争:铝型材行业集中度较低,价格竞争激烈,利润空间受限。
二、业绩基本面分析
根据近期财报数据(以2023年及2024年一季度为参考),闽发铝业业绩呈现以下特点:
- 营收规模:公司营业收入保持相对稳定,但增速有限。门窗制造加工业务作为核心收入来源,占比高,受下游需求影响明显。
- 盈利能力:毛利率处于行业中低水平,主要因铝价成本传导滞后及加工费竞争。净利润波动较大,偶尔依赖非经常性损益。
- 现金流:经营性现金流整体尚可,但需关注应收账款周转和存货管理,尤其在地产客户信用风险背景下。
- 资产结构:资产负债率适中,但固定资产较重,产能利用率是影响盈利的关键变量。
整体看,公司业绩缺乏强劲增长引擎,属于典型的周期性加工企业,盈利弹性受铝价和需求双重制约。
三、门窗制造加工业务解析
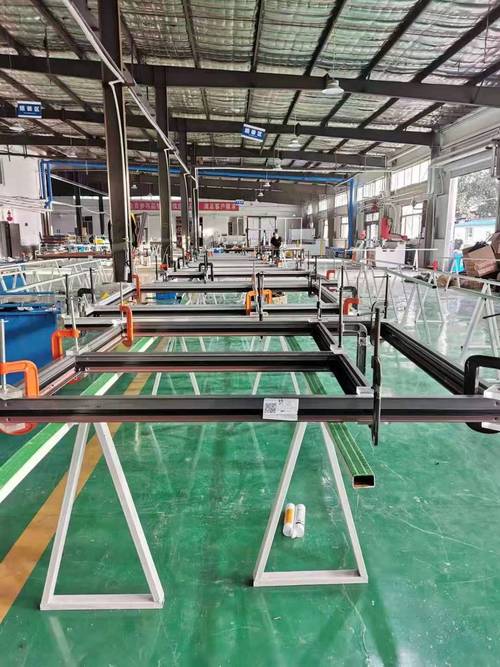
门窗制造加工是闽发铝业下游延伸的重要环节。公司拥有从铝棒熔铸、挤压、表面处理到门窗深加工的相对完整产业链。该业务主要面向B端房地产工程和C端家装市场。
优势方面:
- 产业链一体化降低成本波动;
- 区域品牌与渠道积累;
- 节能门窗政策推动高端产品需求。
挑战方面:
- 房地产下行导致工程订单减少,回款周期拉长;
- 家装市场竞争激烈,品牌溢价能力有限;
- 铝价高位震荡挤压加工利润。
若地产需求企稳、旧改与节能改造加速,门窗加工业务有望迎来修复,但短期内仍承压。
四、与风险提示
闽发铝业近期走势偏震荡,业绩缺乏爆发力,门窗制造加工业务面临行业共性压力。投资者需关注铝价走势、地产政策及公司订单变化。风险包括:原材料价格剧烈波动、下游需求不及预期、应收账款坏账等。本文不构成投资建议,请理性决策。
如若转载,请注明出处:http://www.zjjxdhmy.com/product/36.html
更新时间:2026-10-18 16:27:56